Skip to content

Der erste PCF ist der Anfang. Die Herausforderung beginnt danach.

Produzierende Unternehmen investieren mehrere Tage in die Bilanzierung eines einzelnen Product Carbon Footprints. Für ein ausgewähltes Produkt ist dieser Aufwand noch beherrschbar. Bei einem großen Produktportfolio sieht das anders aus.

Ein Rechenbeispiel zeigt das deutlich: Nimmt die vollständige Bilanzierung eines Produkts fünf Personentage in Anspruch, summiert sich der Aufwand bei 1.000 Produkten auf 5.000 Personentage. Bei einem angenommenen internen Tagessatz von 600 Euro entspricht das einer Größenordnung von rund drei Millionen Euro. Aktualisierungen aufgrund veränderter Materialien, Lieferanten oder Fertigungsprozesse sind dabei noch nicht berücksichtigt.

 Damit ist klar: Die produktweise Einzelbilanzierung ist für große Portfolios kein wirtschaftlich tragfähiges Betriebsmodell. 

Unternehmen brauchen nicht nur einen belastbaren PCF für ein ausgewähltes Produkt. Sie müssen wiederkehrende Kundenanfragen kurzfristig beantworten, Veränderungen berücksichtigen und aktuelle PCF-Daten für hunderte oder tausende Produkte bereitstellen können. Dafür reicht es nicht, die bestehende Einzelbilanzierung einfach häufiger durchzuführen. Das Vorgehen selbst muss sich ändern.


Ein einzelner PCF ist ein Projekt. Ein skalierbarer PCF-Ansatz macht daraus eine unternehmerische Fähigkeit.

Der PCF wird vom Einzelprojekt zum Unternehmensprozess

PCF-Daten gewinnen in der Industrie an Bedeutung. Unternehmen nutzen sie, um Transparenz in der Lieferkette zu schaffen, Dekarbonisierungsmaßnahmen abzuleiten und Anforderungen ihrer Kunden zu erfüllen.


Während in den vergangenen Jahren häufig der Corporate Carbon Footprint im Mittelpunkt stand, richtet sich die Aufmerksamkeit zunehmend auf die Produktebene. Bosch Automotive kommunizierte bereits 2025 gegenüber seinen Lieferanten, dass der PCF bei Neuteilanfragen beschaffungsrelevant wird und Lieferanten auch für laufende Produkte auskunftsfähig sein müssen.1 Schaeffler geht denselben Weg: Der Konzern fordert von seinen Lieferanten produktspezifische Carbon Footprints auf Basis verifizierter, realistischer Werte nach ISO 14067, als Berechnungsgrundlage entlang der gesamten Lieferkette.2


Der PCF entwickelt sich für Lieferanten vom Nice-to-have zum Must-have.


Damit verändert sich auch die Aufgabenstellung. Es reicht nicht mehr aus, bei Bedarf einen einzelnen PCF in einem aufwendigen Projekt zu berechnen. Unternehmen müssen Strukturen schaffen, mit denen sie PCF-Daten für hunderte oder tausende Produkte schnell, nachvollziehbar und aktuell bereitstellen können.

Ich habe diese Skalierungslücke selbst erlebt. Für meine erste PCF-Einzelbilanzierung habe ich rund fünf Personentage investiert, verteilt über mehrere Wochen, weil die nötigen Daten aus Fertigung und ERP-System erst zusammengetragen werden mussten. Die Freude über das Ergebnis war dann nur von kurzer Dauer: Im Produktportfolio warteten noch hunderte weitere Produkte auf dieselbe Bilanzierung, und mit der bestehenden Vorgehensweise war absehbar, dass sich dieser Aufwand kaum in vertretbarer Zeit multiplizieren ließe. Gleichzeitig blieb die Fertigung nicht stehen. Prozesszeiten änderten sich, Werkzeugkonzepte wurden angepasst und neue Fertigungsabläufe eingeführt. Jede dieser Veränderungen konnte die Ergebnisse beeinflussen und eine Aktualisierung erforderlich machen.

Die entscheidende Frage lautete deshalb nicht mehr: Wie berechne ich einen PCF? Sie lautete: Wie entwickle ich aus einer aufwendigen Einzelbilanzierung einen belastbaren Prozess für das gesamte Produktportfolio?

Ein großer Teil der Emissionen steht nicht in der Stückliste

Besonders anspruchsvoll ist diese Frage für Unternehmen mit variantenreichen und prozessdominierten Produkten. Dazu gehören beispielsweise Automotive-Zulieferer sowie Unternehmen aus der Metall- oder Kunststoffverarbeitung.


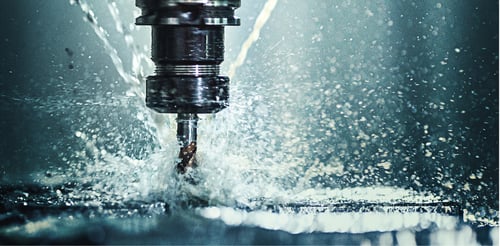
Ein Zerspanungsunternehmen kann hunderte oder tausende Produkte herstellen, die sich in Geometrie, Werkstoff, Abmessungen und Fertigungsstrategie unterscheiden. Gleichzeitig besitzen diese Produkte aus Sicht der PCF-Bilanzierung eine zentrale Gemeinsamkeit: den maßgeblichen Anteil der Fertigung an ihrem PCF.


Am Beispiel eines Frästeils wird das konkret: Die Stückliste enthält hier häufig nur das eingesetzte Rohmaterial. Für einen belastbaren PCF werden jedoch weitere Informationen benötigt, etwa zu Energieverbräuchen, Betriebsstoffen, Werkzeugverschleiß und Abfällen. Diese Daten liegen in vielen Unternehmen nicht vollständig und produktbezogen vor. Sie müssen aus verschiedenen Systemen zusammengeführt oder durch zusätzliche Datenerhebungen in der Fertigung ermittelt werden.


Für ein einzelnes Produkt ist dieser Aufwand beherrschbar. Bei hunderten oder tausenden Produkten stößt die manuelle Vorgehensweise jedoch an ihre wirtschaftlichen Grenzen.

 Eine reine Stücklistenlogik reicht bei prozessdominierten Produkten deshalb nicht aus. 

Wer PCFs in diesem Umfeld skalieren will, muss neben dem Material auch die Fertigungsprozesse systematisch in der Bilanzierungslogik abbilden.

Der Hebel liegt in den Gemeinsamkeiten der Produkte

Ein großes Produktportfolio besteht aus zahlreichen unterschiedlichen Produkten. Daraus folgt jedoch nicht, dass jedes Produkt vollständig unabhängig von allen anderen bilanziert werden muss.


Mehrere Frästeile können sich beispielsweise hinsichtlich ihrer Geometrie oder ihres Werkstoffs unterscheiden und trotzdem ähnliche Prozessschritte durchlaufen. Sie werden mit vergleichbaren Fertigungstechnologien hergestellt und besitzen weitgehend identische Emissionstreiber.


Genau diese Gemeinsamkeiten bilden den Ausgangspunkt für die Skalierung.

Statt jedes Produkt isoliert zu betrachten, wird das Portfolio in geeignete Produktgruppen strukturiert. Für jede Gruppe entsteht eine gemeinsame Bilanzierungslogik, die ähnliche Produkte nach einheitlichen Regeln abbildet und relevante Unterschiede weiterhin berücksichtigt.


So wird aus tausenden Einzelproblemen eine überschaubare Anzahl belastbarer Skalierungsmodelle.


Dass dieser Ansatz nicht zulasten der Ergebnisqualität gehen muss, zeigt ein Praxisfall aus der metallverarbeitenden Industrie: Dort wurde ein systematisches Skalierungsmodell entwickelt und validiert.

 Die Abweichung zwischen dem Skalierungsmodell und der Referenzberechnung lag bei rund 0,3 Prozent. 

Ein solcher Wert ist kein pauschales Versprechen für jedes Produktportfolio. Er zeigt jedoch, dass Skalierbarkeit und belastbare Ergebnisse kein Widerspruch sind. Entscheidend ist, ähnliche Produkte zu gruppieren und die gemeinsame Berechnungslogik sorgfältig zu validieren.


Die zentrale Aufgabe besteht deshalb nicht darin, einzelne PCF-Berechnungen schneller durchzuführen. Unternehmen müssen eine gemeinsame Bilanzierungslogik für gleichartige Produkte entwickeln.

Warum die Methodik vor der Softwareauswahl kommt

PCF-Software ist ein wichtiger Baustein für die Skalierung. Sie kann Daten aus verschiedenen Systemen zusammenführen, Berechnungen automatisieren und Ergebnisse aktualisieren.


Sie beantwortet jedoch nicht die methodischen Fragen, die jeder belastbaren Automatisierung vorausgehen: Welche Produkte lassen sich sinnvoll zusammenfassen? Welche Unterschiede müssen innerhalb einer Produktgruppe berücksichtigt werden? Welche Emissionsquellen sind wesentlich? Welche Daten werden benötigt und wie werden gemeinsam verursachte Emissionen auf einzelne Produkte verteilt?


Eine skalierbare PCF-Methodik muss deshalb fünf zentrale Bereiche festlegen:

icon_14 Produktgruppen

Welche Produkte folgen einer gemeinsamen Fertigungs- und Bilanzierungslogik, und welche Unterschiede muss das Modell weiterhin abbilden? 

Impact Strategies_Icon_Transformation Systemgrenzen

Welche Emissionsquellen sind relevant, und welche dürfen begründet ausgeschlossen werden? 

Impact Strategies_Icon_Plan

Allokationen

Wie werden gemeinsam verursachte Emissionen, beispielsweise aus Werkzeugen, konsistent auf die einzelnen Produkte verteilt? 

Impact Strategies_Icon_Chancen Emissionstreiber

Für welche Quellen werden Primärdaten benötigt, und wo reichen belastbare Sekundärdaten aus? 

Impact Strategies_Icon_Plattform_v2

Datenquellen

Aus welchen Systemen stammen die erforderlichen Daten, in welcher Qualität liegen sie vor, und wie häufig müssen sie aktualisiert werden? 

Diese Entscheidungen werden zunächst anhand repräsentativer Produkte entwickelt und überprüft. Anschließend lassen sie sich auf geeignete Produktgruppen und schließlich auf das gesamte Portfolio übertragen.


Erst auf dieser Grundlage kann Software ihre Stärke ausspielen. Sie operationalisiert die Methodik, indem sie Daten verarbeitet, Berechnungsregeln automatisiert und Ergebnisse reproduzierbar bereitstellt. Die Entwicklung der zugrunde liegenden Bilanzierungslogik übernimmt sie jedoch nicht.


Wer Berechnungen automatisiert, bevor diese Logik feststeht, überträgt methodische Unklarheiten direkt in das technische System. Die Software liefert dann zwar schneller Ergebnisse, schafft aber noch keine verlässliche PCF-Systematik.

Meine klare Empfehlung lautet deshalb: Entwickeln und validieren Sie zuerst die Bilanzierungslogik. Wählen und konfigurieren Sie anschließend die Software, die diese Logik zuverlässig abbildet.

Die ISO 14067 liefert den Rahmen für die Skalierung

Ein solcher Ansatz ist nicht nur pragmatisch, sondern in der ISO 14067 ausdrücklich vorgesehen. Im Anhang C beschreibt die Norm einen systematischen Ansatz für die Bilanzierung einer Vielzahl gleichartiger Produkte.


Aus praktischer Sicht lässt sich dieser Ansatz als Grundlage für ein Skalierungsmodell verstehen, das jeweils eine Gruppe ähnlicher Produkte abbildet.


Der entscheidende Begriff ist dabei die Gleichartigkeit. Produkte müssen nicht identisch sein. Sie müssen jedoch so ähnlich sein, dass sie mit einer gemeinsamen Berechnungslogik belastbar bilanziert werden können.


Welche Kriterien die Gleichartigkeit bestimmen, hängt vom jeweiligen Produktportfolio ab. In der Zerspanung können beispielsweise Fertigungstechnologien, Prozessfolgen, Werkstoffe oder zentrale Emissionstreiber maßgeblich sein. Entscheidend ist nicht, dass innerhalb einer Produktgruppe keine Unterschiede bestehen. Entscheidend ist, dass diese Unterschiede bekannt sind und im Skalierungsmodell angemessen berücksichtigt werden.


Steht die Produktgruppe auf dieser Basis fest, folgt der nächste Schritt:

Bevor Sie das Modell auf die gesamte Produktgruppe anwenden, validieren Sie es in vier Schritten:

  1. Sie bilanzieren ausgewählte Produkte parallel auf zwei Wegen: einmal detailliert einzeln, einmal mit dem entwickelten Skalierungsmodell.
  2. Sie vergleichen die Ergebnisse und sehen, wie genau das Modell die Einzelprodukte abbildet.
  3. Bei Abweichungen passen Sie das Modell an, das ist kein Scheitern, sondern der vorgesehene Verfeinerungsschritt.
  4. Erst wenn die Genauigkeit für Ihren Anwendungsfall ausreicht, übertragen Sie das Modell auf die gesamte Produktgruppe.

Entwickeln Sie deshalb zuerst ein belastbares Skalierungsmodell für Ihr Produktportfolio, bevor Sie eine Software implementieren.


Genau diesen Weg gehen wir bei Impact Strategies mit unseren Kunden: Wir bündeln ihn im PCF Operating Model, einem dreistufigen Beratungsansatz von der Skalierbarkeits-Einschätzung über das PCF-Skalierungsmodell bis zur Umsetzungsbegleitung.


Quellen:

1 Bosch Automotive: PCF @ Bosch FAQs; https://assets.bosch.com/media/global/bosch_group/purchasing_and_logistics/information_for_business_partners/downloads/responsibility_and_sustainability/product-carbon-footprint-faq-for-suppliers.pdf

2 Schaeffler: Carbon Footprint Calculation of the products delivered to Schaeffler; https://www.schaeffler.de/remotemedien/media/_shared_media_rwd/01_company_1/suppliers_4/sustainability_1/carbon_footprint_calculation_de_en.pdf


Take-Aways und Ausblick

Die wesentlichen Erkenntnisse dieses Beitrags lassen sich in drei Aussagen zusammenfassen:

  1. Die eigentliche Herausforderung ist nicht der erste PCF. Die Erstellung eines einzelnen PCFs ist mit vertretbarem Aufwand möglich. Schwieriger wird es, wenn Sie hunderte oder tausende Produkte wiederholt, nachvollziehbar und wirtschaftlich bilanzieren müssen.
  2. Software realisiert Skalierbarkeit, setzt jedoch eine belastbare Methodik voraus. Bevor Sie eine Software auswählen, müssen methodische Fragen beantwortet werden. Dazu gehören beispielsweise die Bildung geeigneter Produktgruppen, die Definition von Datenquellen, Allokationsregeln und Emissionstreibern.
  3. Die ISO 14067 erlaubt systematische Skalierungsansätze. Die Norm beschreibt explizit die Anwendung eines systematischen Ansatzes für gleichartige Produkte. Die Herausforderung besteht daher nicht in der Normkonformität, sondern in der Entwicklung und Validierung eines belastbaren Ansatzes für Ihr Produktportfolio.


Wie sich diese Erkenntnisse in einen praxistauglichen Ansatz übersetzen lassen, zeige ich in den kommenden Wochen an zwei Stellen: ausführlich anhand einer Fallstudie in Blogbeitrag 2 und kompakt am 20. Oktober 2026 im Webinar „Vom ersten PCF zum PCF Operating Model: Wie Product Carbon Footprints in der Fertigungsindustrie skalierbar werden“.


Hier gehts zur Anmeldung für das Webinar.

Interesse, Impact zu schaffen?

Kontaktieren Sie mich gerne!