

PCF skalieren: Nicht so genau wie möglich. So genau wie nötig.
Tobias Walter
Wie ein hybrides Modell die PCF-Bilanzierung in der Fertigungsindustrie skalierbar macht
Den Product Carbon Footprint (PCF) eines Produkts zu berechnen, ist aufwendig. Für ein Portfolio mit Hunderten von Produktvarianten wird daraus schnell ein Problem. In einem Automotive-Praxisfall aus der zerspanenden Fertigung habe ich deshalb ein hybrides Skalierungsmodell entwickelt. Es benötigte rund 60 Prozent weniger Datenpunkte als die detaillierte Einzelbilanzierung und wich im Ergebnis nur um rund 0,3 Prozent von ihr ab. Etwa zwei Drittel der notwendigen Datenpunkte lagen bereits im ERP-System vor.
Ausgangspunkt war ein Referenz-PCF, also die bis ins Detail berechnete Bilanz eines einzelnen Produkts. Daraus entstand das Modell, das vorhandene Unternehmensdaten nutzt und die Berechnung deutlich vereinfacht. Für Unternehmen, die wiederkehrende PCF-Anfragen für viele Produktvarianten erhalten, ist das die Grundlage, diese effizient und belastbar zu beantworten.
Der Praxisfall zeigt, was eine gegen den Referenz-PCF validierte Skalierung leisten kann. Mindestens genauso wichtig ist jedoch der Weg dorthin. Denn die entscheidende Erkenntnis lautete:
Eine skalierbare PCF-Bilanzierung entsteht nicht dadurch, dass überall weniger genau gerechnet wird. Sie entsteht dadurch, dass die höchste Genauigkeit dort eingesetzt wird, wo sie das Ergebnis wirklich beeinflusst.
Das Problem liegt zwischen Stückliste und Fertigung
Bei einem Zerspanungsprodukt wirkt die Ausgangslage zunächst überschaubar. Die Stückliste enthält das Rohmaterial. Der Arbeitsplan beschreibt, welche Bearbeitungsschritte das Produkt durchläuft und welche Maschinen eingesetzt werden.
Für einen belastbaren Product Carbon Footprint reicht das jedoch nicht.
Auch Energieverbräuche, Kühlschmierstoffe, Werkzeuge, Abfälle und gemeinsam genutzte Infrastruktur (z. B. Heizenergie) beeinflussen das Ergebnis. Welche dieser Quellen in die Bilanz gehören, legen die Systemgrenzen nach ISO 14067 fest.
Kühlschmierstoffe werden im Bearbeitungsprozess verbraucht und müssen berücksichtigt werden. Ein Hydrauliköl, das langfristig in einem geschlossenen Maschinenkreislauf verbleibt, konnte im Praxisfall dagegen begründet ausgeschlossen werden. Solche Ausschlüsse müssen auf ihre Ergebnisrelevanz geprüft und nachvollziehbar dokumentiert werden.
Die Daten zu diesen Emissionsquellen stehen häufig nicht in der Stückliste. Manche sind im ERP-System vorhanden, andere nur indirekt ableitbar. Wieder andere müssen zunächst in der Fertigung erhoben werden.
Genau dort liegt das eigentliche Problem: zwischen Stückliste und Fertigung.
Diese Lücke wird erst sichtbar, wenn ein Produkt tatsächlich detailliert bilanziert wird. Im Referenz-PCF war genau diese Datenerhebung der aufwendigste Teil. Für ein Produkt ist das machbar, für Hunderte oder Tausende Produkte jedoch kein tragfähiges Betriebsmodell.
Der Referenz-PCF war für mich mehr als eine einzelne Berechnung: Er zeigte, welche Informationen ein Skalierungsmodell tatsächlich benötigt.
Primärdaten gehören dorthin, wo sie das Ergebnis stark beeinflussen
Sind die Systemgrenzen festgelegt und die erforderlichen Daten erhoben, werden Material- und Energiemengen in der Wirkungsabschätzung mit Emissionsfaktoren verknüpft und in CO₂-Äquivalente umgerechnet. Dabei zeigte der Referenz-PCF: Sekundärdaten aus belastbaren Datenbanken reichen für viele Kategorien aus.
Beim Rohmaterial zeigte sich ein anderes Bild. Der passende Sekundärdatensatz wich so deutlich vom lieferantenspezifischen PCF ab, dass die definierte Genauigkeitsanforderung ohne Primärdaten nicht erreichbar gewesen wäre. Der Lieferanten-PCF des Rohmaterials bleibt deshalb im Praxisfall eine zentrale Eingangsgröße.
Primärdaten sind nicht überall erforderlich. Bei einem dominanten Emissionstreiber entscheiden sie jedoch über die Aussagekraft des gesamten Ergebnisses.
Wo Lieferantendaten fehlen, bleibt als Kompromiss eine dokumentierte Sekundärdatenlösung. Die Unsicherheit beim dominanten Treiber sollte dann sichtbar gemacht werden.
Die Pareto-Analyse verändert die Fragestellung
Am Ende des Referenz-PCF wurden die einzelnen Emissionsquellen in einer Pareto-Analyse gegenübergestellt. Sie beruht auf der 80-20-Regel, wonach rund 20 Prozent der Ursachen für rund 80 Prozent der Wirkung verantwortlich sind. Im untersuchten Praxisfall traf das ebenfalls zu, denn wenige Kategorien verursachten mehr als 80 Prozent der Emissionen.
Dadurch war sichtbar, welche Kategorien den PCF tatsächlich dominieren und welche nur einen geringen Anteil am Gesamtergebnis haben. Diese Unterscheidung wurde zum Ausgangspunkt des Skalierungsmodells.
Die Frage lautete nun nicht mehr: Wie kann ich jede einzelne Emissionsquelle genauso detailliert berechnen wie im Referenz-PCF? Sondern:
Wo muss ich genau bleiben, und wo kann ich die Berechnung vereinfachen, ohne die Aussagekraft wesentlich zu beeinträchtigen?
Aus dieser Frage entstand der hybride Ansatz. Er folgt dem systematischen Ansatz, den die ISO 14067 in Anhang C für die Bilanzierung vieler gleichartiger Produkte vorsieht (mehr dazu im Blogbeitrag: Der erste PCF ist der Anfang. Die Herausforderung beginnt danach.).
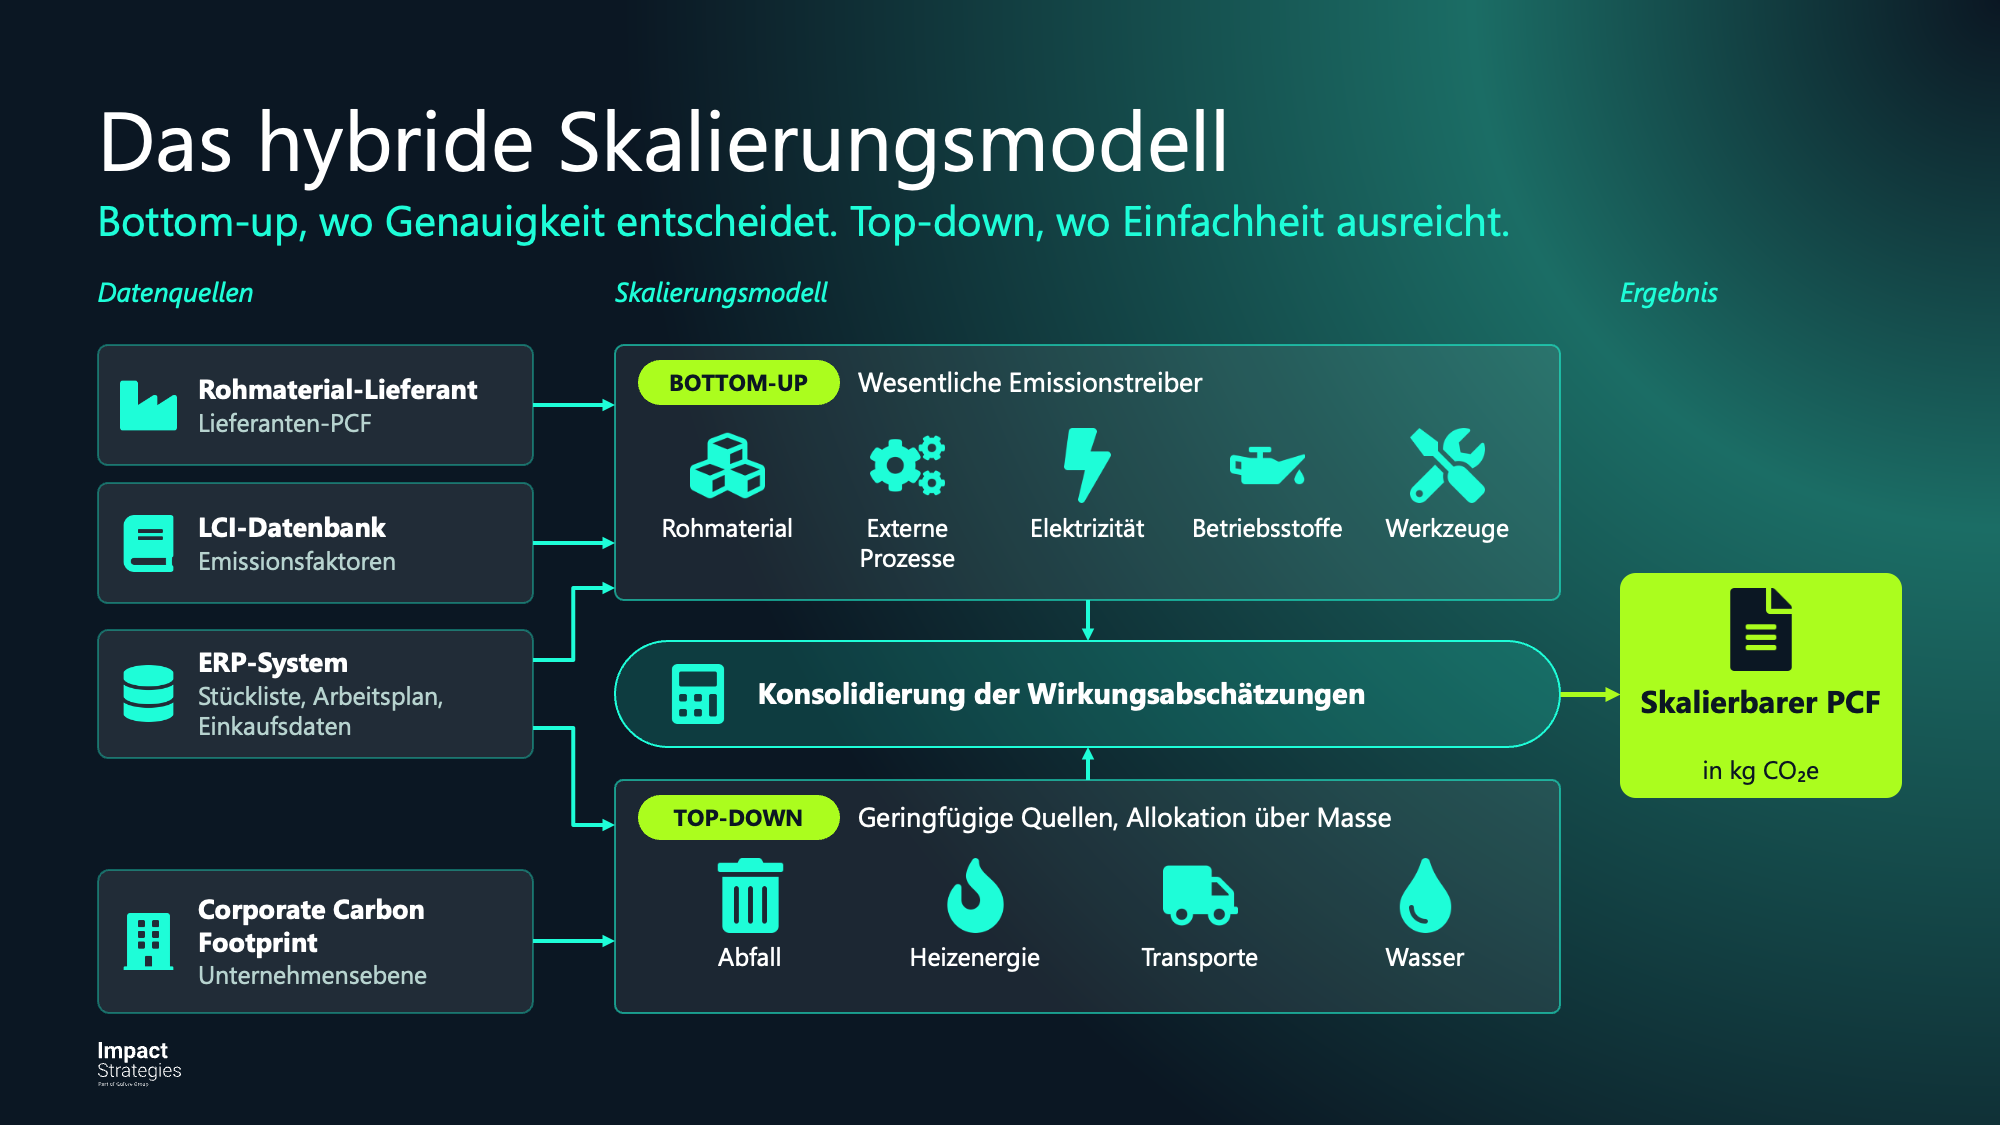
Die folgende Grafik zeigt das hybride PCF-Skalierungsmodell im Überblick.
Bottom-up, wo Genauigkeit entscheidet
Die wesentlichen Emissionstreiber werden bottom-up berechnet. Das Modell greift dafür möglichst direkt auf produkt- und prozessbezogene Daten zurück.
Beim Rohmaterial verbindet es beispielsweise die im ERP-System dokumentierte Masse mit einem herstellerspezifischen Emissionsfaktor. Für Werkzeuge konnte eine bereits vorhandene kaufmännische Größe genutzt werden: Die Werkzeugkosten des Produkts wurden mit einem kostenbezogenen Emissionsfaktor verknüpft.
Bottom-up bedeutet damit nicht, jede Größe einzeln zu messen oder jede Maschine mit zusätzlicher Sensorik auszustatten. Entscheidend ist, vorhandene Unternehmensdaten in eine fachlich geprüfte, produktbezogene Berechnungslogik zu überführen.
Gute Messdaten sind nicht automatisch die beste Skalierungslösung
Ein Beispiel ist der Energieverbrauch: Hier lagen teilweise reale Energiedaten aus der Fertigung vor. Für die Skalierung waren sie dennoch nicht automatisch die beste Lösung. Nicht alle Maschinen waren an die Datenerfassung angebunden. Gleichzeitig war der Einfluss der Elektrizität auf das Gesamtergebnis im untersuchten Fall aufgrund des Bezugs von Ökostrom sehr gering.
Eine vereinfachte Berechnung aus Maschinenleistung und geplanter Laufzeit erreichte deshalb bereits eine Abweichung von unter 0,5 Prozent bezogen auf den gesamten Referenz-PCF.
Das war einer meiner wichtigsten Aha-Momente:
Nicht so genau wie möglich. So genau wie nötig.
Energiedaten können wertvoll sein. Datentiefe ist aber kein Selbstzweck. Wenn eine einfachere, vollständig verfügbare und reproduzierbare Berechnung ein belastbares Ergebnis liefert, ist sie die bessere Skalierungslösung. Die erforderliche Datentiefe hängt immer von der Ergebnisrelevanz ab.
Top-down, wo Einfachheit ausreicht
Neben den Emissionstreibern gibt es Quellen, die berücksichtigt werden müssen, den Gesamt-PCF aber nur geringfügig beeinflussen. Dazu zählen beispielsweise Abfallentsorgung, Heizenergie, Wasser oder bestimmte Transporte.
Diese Quellen im gesamten Portfolio weiterhin für jedes Produkt einzeln zu erheben, würde viel Aufwand erzeugen und nur wenig zusätzliche Aussagekraft liefern.
Deshalb nutzt das Skalierungsmodell einen Top-down-Ansatz: Bereits im Corporate Carbon Footprint erfasste Emissionen werden über einen geeigneten Allokationsschlüssel auf die Produkte verteilt. Die entscheidende Arbeit liegt nicht im Verteilen, sondern in der Wahl des richtigen Schlüssels.
Im Praxisfall wurden dafür Masse, Stückzahl, Fertigungszeit, Umsatz und Wertschöpfung gegen den detaillierten Referenz-PCF getestet. Für die untersuchten geringfügigen Emissionsquellen erwies sich die Produktmasse als besonders aussagekräftig und gut skalierbar.
So entstand beispielsweise für Abfälle ein interner massenbezogener Emissionszuschlag. Statt jeden Abfallstrom für jedes Produkt neu zu bilanzieren, erhält das Produkt einen geprüften Abfallzuschlag auf Basis seiner Masse.
Das ist keine willkürliche Vereinfachung, sondern eine quantitativ validierte Berechnungslogik. Damit greift der Ansatz eine Datenebene auf, die auch Catena-X vorsieht: Fehlen produktspezifische Daten, können standort- oder unternehmensspezifische Daten genutzt werden. Für eine Catena-X-konforme Anwendung kann die konkrete Allokation entlang der entsprechenden Regeln ausgestaltet und dokumentiert werden.
Das Ergebnis hat mich selbst überrascht
Wie belastbar das Modell ist, zeigte der Vergleich mit dem Referenz-PCF. Als Maßstab diente die zulässige Abweichung. Sie durfte je Kategorie, etwa beim Rohmaterial, höchstens 3 Prozent des gesamten PCF betragen und insgesamt höchstens 10 Prozent. Diese Schwellenwerte wurden aus bereits veröffentlichten Validierungen systematischer PCF-Ansätze durch die TÜV SÜD Industrie Service GmbH abgeleitet. Sie sind Bewertungskriterien für die Validierung und keine ISO-Vorgabe.
Das Modell hielt beide Schwellenwerte ein und lieferte drei zentrale Ergebnisse:
 Abweichung
Rund 0,3 Prozent Abweichung gegenüber dem detaillierten Referenz-PCF.
 Datenpunkte
Rund 60 Prozent weniger Datenpunkte für die PCF-Berechnung.

Datenbasis
Rund zwei Drittel der verbleibenden Datenpunkte waren bereits im ERP-System vorhanden und bildeten damit eine Grundlage für die spätere Operationalisierung.
Diese Ergebnisse zeigen: Eine gegen den Referenz-PCF validierte Vereinfachung kann den Datenbedarf deutlich reduzieren, ohne die Aussagekraft des PCF wesentlich zu beeinträchtigen.
Vom Bilanzierungsprojekt zum wiederholbaren Prozess
Sind Produktmasse, Arbeitspläne, Maschineninformationen und weitere Stammdaten korrekt gepflegt und werden die erforderlichen Emissionsfaktoren ergänzt, kann die Berechnungslogik softwareseitig umgesetzt werden. Definierte Fallback-Lösungen erhöhen dabei die Robustheit des Datenmodells: Fehlt beispielsweise die Produktmasse, kann für geeignete Kategorien alternativ die Stückzahl als Allokationsschlüssel genutzt werden. Das kann die Berechnung allerdings ungenauer machen und sollte transparent ausgewiesen werden.
Der verbleibende manuelle Aufwand konzentriert sich dann auf wenige Punkte. Dazu gehört beispielsweise, aktuelle Lieferantendaten für das Rohmaterial einzuholen und zu prüfen.
Wiederkehrende PCF-Anfragen von Kunden und OEMs müssen dadurch nicht mehr als vollständig neue Einzelbilanzierung behandelt werden. Mit einem Skalierungsmodell lässt sich der Aufwand von mehreren Tagen auf wenige Stunden reduzieren. Nach technischer Umsetzung erfolgt die Berechnung weitgehend automatisiert, und der Aufwand pro PCF kann auf wenige Minuten sinken.
Software kann Daten zusammenführen und Ergebnisse aktuell halten. Zunächst muss aber geklärt sein, welche Daten relevant sind, welche Allokationen funktionieren und wie das Modell validiert wird. Danach operationalisiert Software genau diese Logik effizient.
Diese technologieoffene Verbindung aus Methodik, Datenlogik und technischer Anschlussfähigkeit ist der Kern des PCF Operating Model von Impact Strategies.
Ein belastbares Ergebnis ist der Startpunkt für die Skalierung
Die Basis ist gelegt: Das Modell wurde an einem repräsentativen Einzelteil entwickelt und gegen dessen Referenz-PCF validiert. Damit ist die Berechnungslogik am Referenzprodukt quantitativ bestätigt.
Für die Übertragung auf eine Produktgruppe muss das Modell anschließend an deren Grenzen getestet werden. Dazu werden weitere Referenzprodukte ausgewählt, die insbesondere unterschiedliche Produktmassen, Fertigungsverfahren und Wertschöpfungsstrukturen abbilden. Zeigen sich dabei systematische Abweichungen, werden die Produktgruppengrenzen oder die Berechnungslogik angepasst.
Genau darin liegt professionelle Skalierung: Ein Modell wird nicht einmal definiert und anschließend blind ausgerollt. Es wird mit repräsentativen Produkten validiert, an seinen Grenzen getestet und kontrolliert verbessert.
Die entscheidende Frage lautet deshalb nicht, ob ein einziges Modell jedes beliebige Produkt abdecken kann. Entscheidend ist, für welche ausreichend gleichartige Produktgruppe eine gemeinsame Berechnungslogik belastbar funktioniert.
Diese Logik ist nicht auf die Zerspanung beschränkt. Überall dort, wo Unternehmen variantenreiche Portfolios fertigen, relevante Emissionstreiber außerhalb der Stückliste liegen und PCF-Anfragen wiederkehren, lässt sich diese Logik übertragen, etwa in der Metallverarbeitung, im Druckguss oder im Kunststoffspritzguss. Jede Produktgruppe braucht dabei ihre eigene Referenz und ihre eigene Validierung.
Meine klare Schlussfolgerung
Der Praxisfall zeigt: Unternehmen müssen Product Carbon Footprints nicht dauerhaft als Einzelprojekte behandeln.
Der Referenz-PCF schafft Transparenz über Systemgrenzen, Datenbedarf und Emissionstreiber. Die Pareto-Analyse zeigt, wo Genauigkeit entscheidet. Daraus entsteht eine hybride Logik: bottom-up für die wesentlichen Treiber, top-down für geringfügige Quellen.
So wird aus einer aufwendigen Einzelberechnung ein skalierbares Modell für geeignete Produktgruppen und schließlich ein wiederholbarer Unternehmensprozess.
Skalierung beginnt also nicht mit Software und auch nicht mit maximaler Datentiefe. Sie beginnt mit einer klaren Entscheidung darüber, wo Genauigkeit notwendig ist und wo eine geprüfte Vereinfachung die bessere Lösung darstellt. Software operationalisiert die festgelegte Methodik.
Quellen
Catena-X Automotive Network e. V. (2025, September). Product Carbon Footprint Rulebook (Version 4.0).
TÜV SÜD Industrie Service GmbH. (2024, 26. Februar). Validierung des systematischen PCF-Ansatzes – thyssenkrupp Hohenlimburg GmbH – (Validierungsaussage VO-3651112).
TÜV SÜD Industrie Service GmbH. (2025, 28. August). Validierung des systematischen PCF-Ansatzes – Brand International GmbH – (Validierungsaussage VO-4165204).
Take-Aways und Ausblick
Die wesentlichen Erkenntnisse dieses Beitrags lassen sich in drei Aussagen zusammenfassen:
- Das Problem liegt zwischen Stückliste und Fertigung. Gerade bei prozessdominierten Produkten entstehen relevante Emissionen auch in Arbeitsgängen, Werkzeugen, Betriebsstoffen und gemeinsam genutzten Ressourcen. Stückliste und Arbeitsplan sind deshalb eine wichtige Grundlage, aber kein vollständiges PCF-Modell.
- Nicht so genau wie möglich, sondern so genau wie nötig. Die höchste Datentiefe gehört dorthin, wo sie das Ergebnis maßgeblich beeinflusst. Für geringfügige Quellen reicht eine belastbare und reproduzierbare Vereinfachung.
- Vereinfachung braucht Validierung. Top-down ist keine pauschale Schätzung, sondern eine methodisch begründete und gegen den Referenz-PCF geprüfte Allokationslogik.
Wie lässt sich diese Logik auf weitere Produktgruppen übertragen? Welche Daten müssen dafür im ERP-System vorhanden sein? Und wie wird aus einem validierten Skalierungsmodell ein dauerhaft betreibbares PCF Operating Model?
Diese Fragen vertiefe ich am 20. Oktober 2026 um 10 Uhr MESZ im kostenfreien Webinar „Vom ersten PCF zum PCF Operating Model: Wie Product Carbon Footprints in der Fertigungsindustrie skalierbar werden“. Im Mittelpunkt stehen die methodische Skalierung nach ISO 14067, die Verbindung von Referenz-PCF, Produktgruppen und Datenlogik sowie der Weg zur technischen Operationalisierung.
